

ネットショップやカード決済サービスを使い始めると、「今月の売上は100万円のはずなのに、口座に入ってきたのは90万円台」ということが起きます。入金額をそのまま売上として登録してしまい、あとで数字が合わなくなる会社も少なくありません。
この記事では、決済サービスやECモールの入金額が売上と合わない理由と、毎月どう記帳・確認するとよいかをお伝えします。
結論:入金額は「売上そのもの」ではない。売上は総額で、差額は中身ごとに分けて記帳する
- 入金額は、売上から手数料・返金などを差し引き、入金のタイミングで区切った「結果の金額」
- 帳簿では、売上は手数料を差し引く前の金額で計上し、手数料は費用として別に計上するのが基本
- 売上から入金までの間は、売掛金などの科目で「まだ入ってきていない金額」として持っておき、入金されたら消し込む(使う科目は一般的な例です。実際は一律に決めず、取引内容・過去から続けている処理・使っている会計ソフト・会社の経理の運用を確認して決めます)
- 毎月、決済サービスの精算明細(入金明細)を使って、売上・手数料・返金・入金額の関係を確認する
入金額と売上がずれる主な理由
手数料が差し引かれている
決済サービスやECモールは、決済手数料・販売手数料・振込手数料などを差し引いたうえで入金するのが一般的です。入金額だけを見て売上にすると、手数料の分だけ売上が少なく記帳されます。
返金・キャンセルが差し引かれている
お客様への返金やキャンセルがあると、その分が後の入金から差し引かれることがあります。売上を計上した月と、返金が差し引かれる月がずれることもあります。
締め日と入金日がずれている
決済サービスには「何日締めで、何日に入金」というサイクルがあります。月末までの売上が、翌月に入金されることは珍しくありません。月末の時点では、売上は立っているのにお金は入っていない、という状態になります。
いくつかの期間の売上がまとめて入金されている
入金の単位が「月」ではなく、週ごと・一定額ごとなど、サービスによって違います。1回の入金に、前月の売上と当月の売上が混ざっていることもあります。
一部が保留・繰越されている
サービスによっては、売上の一部を一定期間留保したり、入金額が少ない場合に翌回へ繰り越したりすることがあります。
毎月の確認の順番
決済サービスの精算明細を取り出す
まず、各サービスの管理画面から、その月の精算明細(入金ごとの内訳)を取り出します。「売上○円、手数料○円、返金○円、入金額○円」のように、入金額の内訳が分かる資料です。会計ソフトと連携できるサービスは、連携した明細もあわせて確認します。
売上を、手数料を差し引く前の金額で計上する
売上は、お客様に販売した金額(総額)で計上します。売上をいつの分として計上するかは、入金日ではなく、商品を引き渡した日・サービスを提供した日などを基準に考えます(考え方は 請求書を作った日=売上じゃない?売上計上日で迷いやすいポイント)。
手数料・返金を、それぞれ別に計上する
精算明細の手数料は支払手数料など、返金は売上の返品・値引きなど、中身に合った科目で別に計上します。まとめて差し引いた金額だけを記帳すると、売上も手数料も正しく出てきません。
入金額で消し込み、残高を確認する
入金があったら、売掛金など「まだ入ってきていない金額」を消し込みます。月末に残っている残高が、「締め日後の売上」や「まだ入金されていない分」と一致していれば、流れは正しく記帳できています。
- 残高が毎月少しずつ増えていく → 手数料や返金の計上漏れ、入金の消し込み漏れを疑う
- 残高がマイナスになる → 同じ売上を二重に計上した、入金を売上として登録した、などを疑う
複数の決済サービスを使っている場合は、サービスごとに補助科目や取引先を分けて残高を見ると、どのサービスで止まっているかが分かりやすくなります。
消費税の面で確認しておくこと
- 消費税の計算のもとになる売上の金額は、お客様から受け取る(受け取るべき)対価の額です。決済サービスに差し引かれた手数料の分を、売上から減らして計算するものではありません
- クレジットカードの加盟店手数料のうち、カード会社(信販会社)に売上の債権を譲り渡し、その代金が債権の額より少なくなる部分は、国税庁の質疑応答事例で消費税が非課税とされています。一方、ECモールの販売手数料や決済代行サービスの手数料など、契約の形が違う手数料は同じ扱いになるとは限りません。決済サービスが発行する請求書(インボイス)や手数料の明細、契約の内容で、税区分を個別に確認します
- 返金・値引きなど、売上に係る対価の返還等をしたときは、原則として返還インボイスの交付が必要ですが、税込1万円未満の場合は交付義務が免除されます(令和5年10月1日以後の取引。適用期限はありません)
- ECモールを通じて販売している場合、インボイスを自社が交付するのか、販売を委託された事業者が自社の名称・登録番号で交付できる「媒介者交付特例」によるのかは、モールとの契約が販売の委託・取次ぎの形になっているかなどで変わります。モールとの契約やモールの案内を見て、個別に確認します
よくあるつまずき
- 入金額をそのまま売上にする:売上が少なく、手数料が0円の帳簿になります
- 連携した明細と手入力の両方で売上を登録する:売上が二重になります
- 月末の未入金分を計上していない:入金ベースになり、月ごとの売上が実態とずれます
- 返金をマイナスの売上にせず、別の経費にしている:売上と返品の状況が読み取りにくくなります
- サービスごとの残高を見ていない:どこでずれたのかを探すのに時間がかかります
山川事務所ではどこまで支援するか
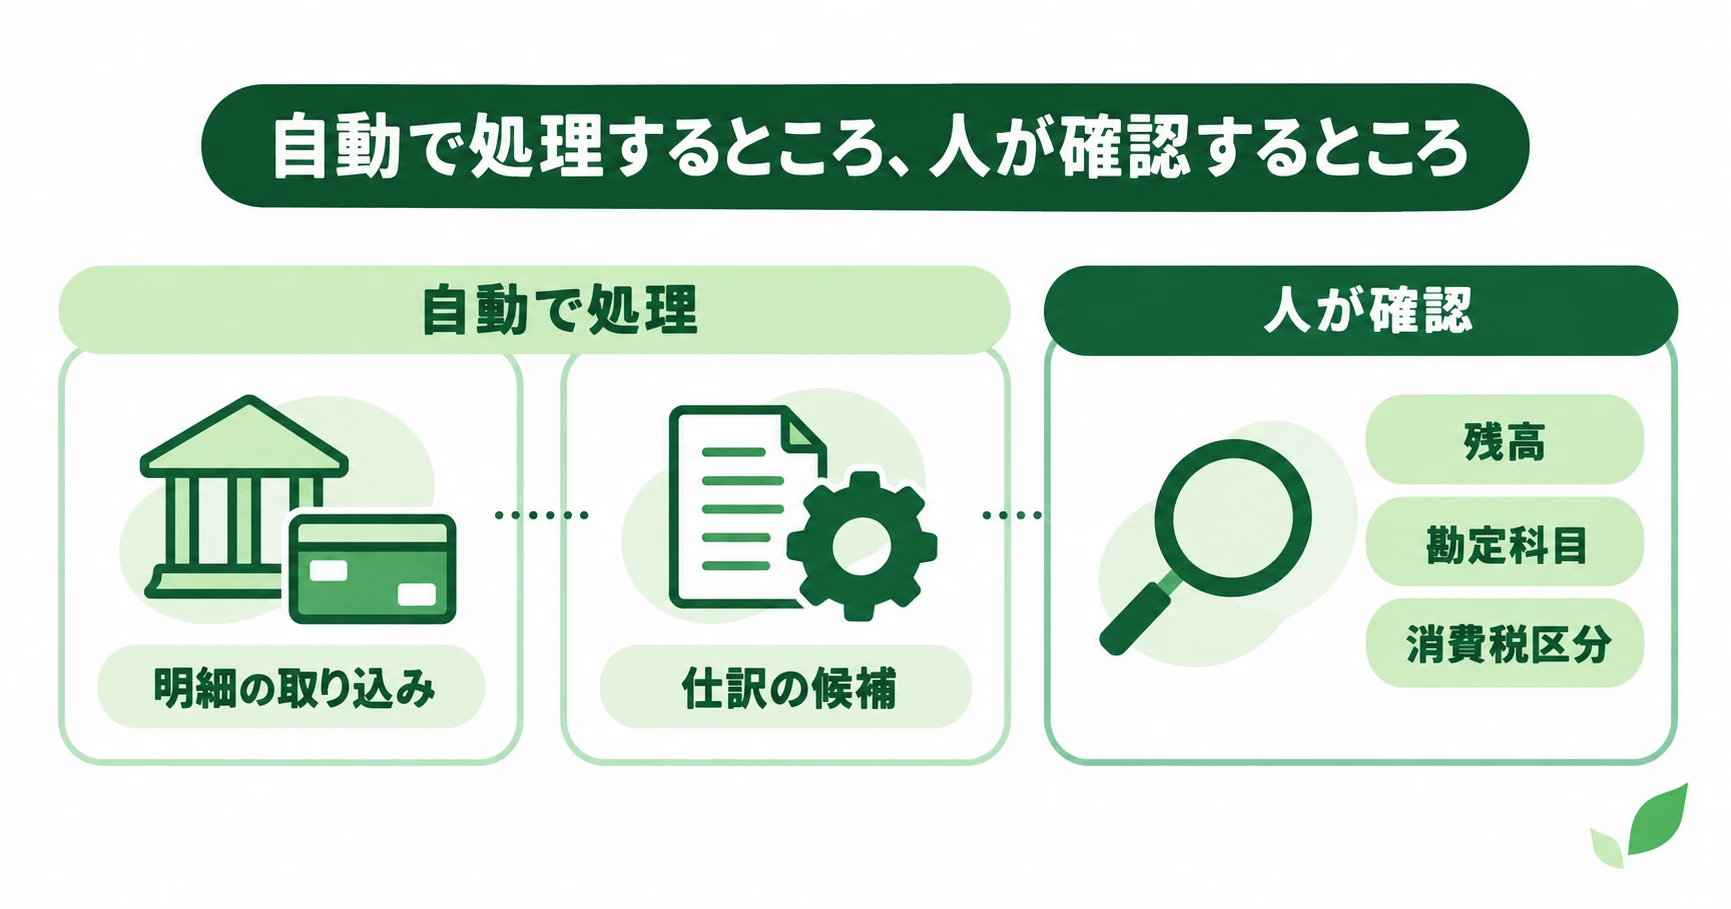
当事務所では、銀行口座・法人カード・よく使うECサイトを会計ソフトにつなぎ、毎月同じ動きの取引は自動仕訳のルールにしていく考え方で経理を整えています。そのうえで、税務顧問の中で毎月、口座の残高と会計の残高、取引内容と勘定科目、消費税の区分を確認しています。
- 売上や決済サービスの入金など日常の取引は、基本的にお客様に計上していただき、入力のルールもお客様側の運用に合わせます。決済サービスごとの売上の補助科目・取引先の分け方など、経営管理のための切り口は、お客様の使いやすい形にお任せしています
- 精算明細などの資料と、帳簿だけでは中身が分からない入金についての説明はお客様にお願いしています。差額の中身を事務所側で推測して仕訳を決めることはしません
- 入力していただいた内容は、月次の確認で勘定科目・消費税区分・残高を見て、修正が必要なものは事務所側で修正または確認します
- 入力をお任せいただく場合は、記帳代行(別料金・仕訳数に応じて)で対応できます
まとめ
- 入金額は、売上から手数料・返金を差し引き、入金サイクルで区切った結果の金額
- 売上は総額で計上し、手数料・返金は中身ごとに別に計上する
- 売上から入金までの間は売掛金などで持ち、入金で消し込む
- 月末の残高が「まだ入金されていない分」と一致しているかを毎月確認する
- 手数料の税区分は、請求書や手数料明細で確認する
関連記事
- 小さい会社の月次経理、毎月どこまで締めればいい?
- 月末に「不明入金」「仮払金」「仮受金」を残さないために
- マネーフォワードクラウドでAmazonとクレジットカードを連携するときの注意点
- 請求書を作った日=売上じゃない?売上計上日で迷いやすいポイント
- 売上の入金管理、どうする?請求ソフト・会計ソフトを使った管理の考え方
- クラウド会計の自動化で『人が確認すべき仕事』は何が残る?
- 会計ソフトの預金残高が通帳と合わないとき、どこから確認する?
売上と入金が合わないときは、ご相談ください
今の経理のどこで止まっているか、から話してください。初回約60分は無料です(現状の整理と料金のご案内まで。個別の税務判断は有料相談)。
オンライン全国対応/港区・北区・王子・赤羽・板橋・豊島エリア