

freee やマネーフォワードで自社でも経理をしていると、「毎月どこまでやれば“締めた”と言えるのか」が分からなくなりがちです。全部を毎月きっちり仕上げようとすると続かず、逆に何も決めていないと、決算の直前に数か月分をまとめて直すことになります。この記事では、ひとり社長・少人数の会社が、毎月やること・決算まででよいことをどう線引きするかを整理します。
結論:毎月は「お金の動き」と「残っている科目の中身」まで締める
- 毎月締めるのは、預金・カードの残高が合っていることと、未処理の明細がないこと
- 何の取引か分からないものは、月内に「分からない」と印を付けて残す(放置しない)
- 未払金・預り金・仮払金など、残高が残る科目は「中身が説明できる」状態にしておく
- 月ごとの利益を細かく正確にするための処理(前払の配分など)は、会社の規模に応じて決める。すべてを毎月やる必要はない
- 決算でしかできない処理(税金の計算など)は、決算で行う
「締める」とは、全部を完成させることではなく、翌月以降に持ち越すと直しにくくなるものを、その月のうちに片づけることと考えると線を引きやすくなります。
毎月締める範囲、決算まででよい範囲
| 区分 | 主な内容 | 理由 |
|---|---|---|
| 毎月締める | 預金・カード残高の一致、未処理明細の登録、勘定科目・消費税区分の確認、給与・源泉所得税・社会保険料の計上 | 月がたつほど原因を追いにくくなる |
| 毎月、中身を確認する | 未払金・買掛金・売掛金・預り金・仮払金・仮受金・借入金の残高 | 残高の合計だけでは、何が残っているか分からない |
| 会社に合わせて決める | 年払い費用の月割り、未払費用の計上、在庫の月次把握 | 月ごとの利益をどこまで正確に見たいかで変わる |
| 決算で行う | 棚卸の確定、減価償却の確定、法人税等・消費税の計算と計上 | 期末の数字がそろって初めてできる |
通帳・売上・クレジットカードなど、日常的に発生して会計ソフトに連携・登録できる取引は、基本的にお客様に一通り計上していただいています。一方、「会社に合わせて決める」の段にある前払費用・未払費用・前受金のような調整は、月次確認や決算の中で事務所側が確認・補完することがあります。詳しくは別の記事で扱う予定です。まずは上の2段(毎月締める・中身を確認する)を安定して回すことが先です。
実務で確認する順番
毎月の締めは、次の順番で進めると手戻りが少なくなります。
- 銀行口座・法人カードの明細がすべて取り込まれているか確認する
連携が途中で切れていないか、取り込み対象外にしている明細がないかを見ます。
- 未処理の明細を登録する
内容が分かるものから登録し、分からないものは「確認中」などの印を付けて一覧にしておきます。
- 会計ソフトの残高と、通帳・ネットバンク・カードの利用額を突き合わせる
月末の残高が一致しているかを確認します。合わない場合は、原因を探す順番を別記事にまとめています。
- 領収書・請求書と照らし合わせる
お金の動きが確定してから、証憑(領収書・請求書などの取引の証拠)と照合します。現金払いの分はここで拾います。
- 残高が残る科目の中身を見る
未払金・売掛金・預り金・仮払金などは、合計額ではなく「何が残っているか」を一覧で確認します。
- 試算表で前月・前年同月と比べる
いつも同じ金額の費用が今月だけ違う、毎月あるはずの支払いが今月はない、といった点を見ます。
先にお金の動きを確定させ、あとから証憑を合わせるという順番は、ためてしまった経理を戻すときと同じ考え方です。
よくあるつまずき
分からない取引を「あとで」にしたまま月をまたぐ
何の入金・出金か分からない取引は、その月のうちなら記憶や通帳の摘要から思い出せることが多いものです。数か月たつと、確認に何倍も時間がかかります。分からないこと自体は問題ではないので、分からないと分かる形で残すのが大切です。
残高の合計だけを見て安心する
未払金や預り金の残高が「前月と同じくらい」でも、中身が入れ替わっているとは限りません。支払ったのに消し込まれていない分、二重に計上された分が残っていることがあります。
毎月すべてを完璧にしようとして続かない
年払いの保険料やサブスクを毎月細かく配分する、在庫を毎月数える、といった処理は、会社によっては手間に見合わないこともあります。何を毎月やり、何を決算に回すかを先に決めておくと、毎月の作業量が安定します。
自動連携しているから大丈夫だと思う
口座やカードを連携していても、取り込み対象外や除外の処理がされていると、会計上の残高が実際の残高とずれます。自動化しても人が確認するところは残ります。
山川事務所ではどこまで支援するか
当事務所の税務顧問では、打合せの回数にかかわらず、会計データの確認は毎月行っています。毎月の確認では、口座の残高と会計上の残高、取引内容と勘定科目、消費税の区分を見ています。あわせて、この記事で挙げたような、いつもと違う動きや、残高が残る科目の中身にも目を配っています。
入力していただいた内容も、そのまま確定とはせず月次確認で見直します。取引の内容が資料から明確で、勘定科目や消費税区分などの軽い修正で済むものは、月次確認の中で事務所側で修正することがあります。一方、取引の内容や目的が分からないもの、証憑が見当たらないものは、事務所で事実関係を推測して仕訳を決めることはせず、確認事項としてまとめてお客様に確認します。
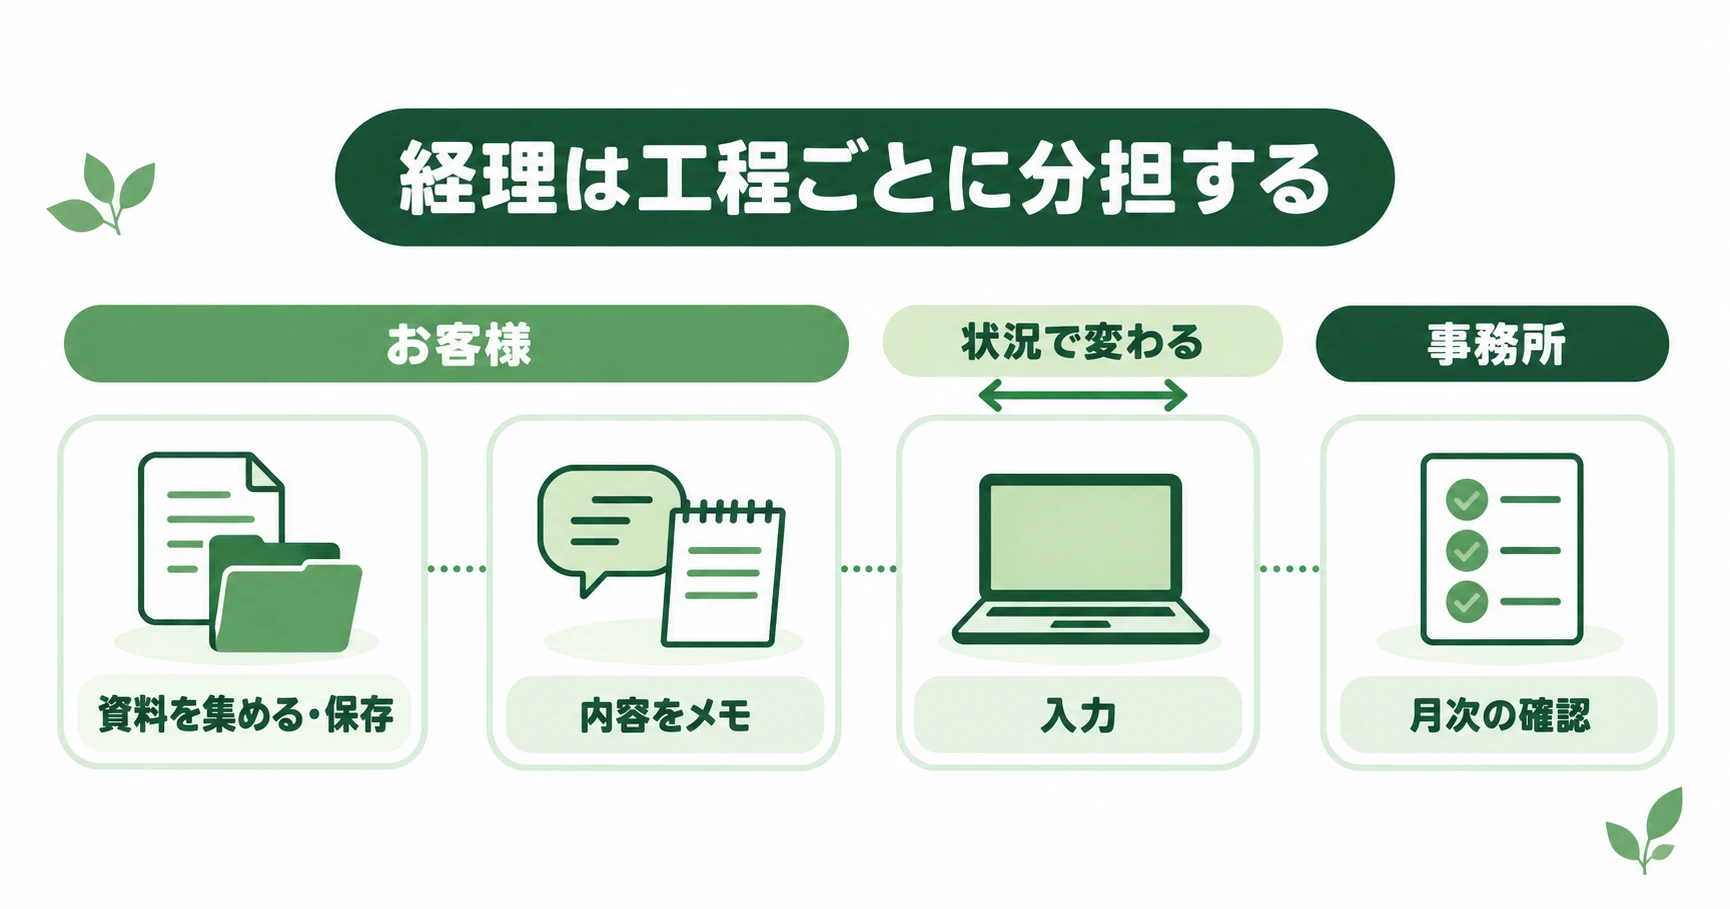
分担は、領収書・請求書などの資料と取引のメモはお客様、日常の取引の入力も基本的にお客様、月次の確認と前払・未払などの調整の確認・補完は事務所という形が基本です。入力をお任せいただく記帳代行は別料金です。
毎月の資料や入力をそろえていただく期限は、事務所で一律の日付を決めていません。会社ごとに、締日・給与日・月次確認日から逆算して決めています。
関与を始めた直後や会計ソフトを切り替えた時期は、確認の回数を一時的に増やし、運用が固まってから通常の頻度に戻します。
まとめ
- 月次の「締め」は、全部を完成させることではなく、持ち越すと直しにくいものをその月に片づけること
- 毎月締めるのは、預金・カードの残高と未処理の明細。分からない取引は印を付けて残す
- 残高が残る科目は、合計額ではなく中身を確認する
- 年払いの配分や在庫の月次把握は、会社に合わせて決める。決算でしかできない処理は決算で行う
- 順番は「お金の動きを確定 → 証憑と照合 → 残る科目の中身 → 前月・前年比較」
関連記事
- 月次試算表で、社長が毎月見るのはここだけでいい
- 領収書・請求書を毎月どう集めれば、経理が止まらない?
- 月次で未払・前払はどこまで計上する?年払いのサブスクはどうする?
- 買掛金・未払金がいつまでも残るとき、どこから確認する?取引先ごとの残高の追い方
- 給与計算のために毎月何をそろえる?
- 経費精算・役員の立替を、月1回で締める手順
- 税理士に頼む前に、自分で経理をどこまでやればいい?工程ごとの分け方
- 個人事業主・小規模法人の経理改善で最初に見直す3つの流れ
- 経理を2〜3か月ためてしまったら、どこから手をつける?
- 税理士との打合せでは何を話す?相談事項がなくても話す意味があります
- 決算の2〜3か月前に確認しておきたいこと
- クラウド会計を入れたのに経理が楽にならない理由
今の経理のどこで止まっているか、から話してください
毎月どこまで締めるかは、会社の規模や取引の量、経理にかけられる時間で変わります。今の経理のどこで止まっているか、から話してください。初回約60分は無料です(現状の整理と料金のご案内まで。個別の税務判断は有料相談)。
オンライン全国対応/港区・北区・王子・赤羽・板橋・豊島エリア